Xác minh người thứ ba là gì? An Long hỗ trợ làm rõ danh tính, dữ kiện và mối liên hệ trong phạm vi phù hợp, khách quan và bảo mật.
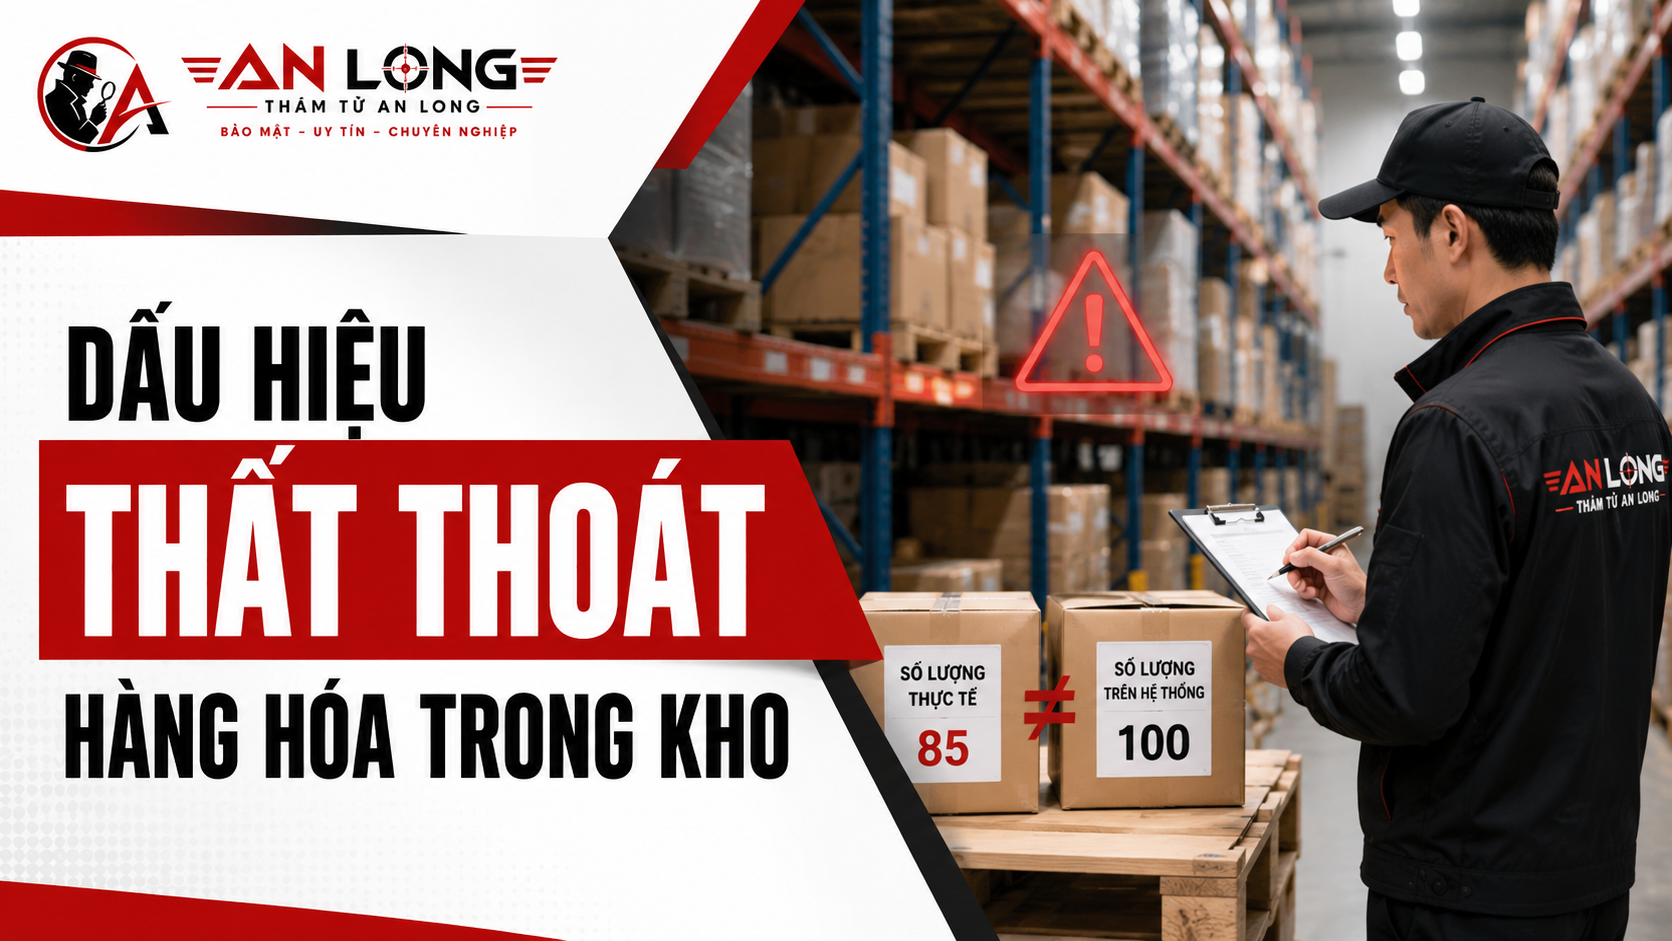
Thất thoát hàng hóa trong kho không phải lúc nào cũng bắt đầu bằng một vụ mất hàng có giá trị lớn. Trong nhiều doanh nghiệp, tình trạng này xuất hiện từ những chênh lệch nhỏ giữa số liệu trên phần mềm và hàng tồn thực tế, sau đó lặp lại trong nhiều tuần hoặc nhiều tháng. Ban đầu, bộ phận phụ trách có thể giải thích rằng nguyên nhân đến từ nhập sai mã, giao thiếu hàng, nhầm đơn vị tính hoặc chưa cập nhật chứng từ. Tuy nhiên, nếu doanh nghiệp đã điều chỉnh số liệu nhiều lần mà tình trạng thiếu hàng vẫn tiếp diễn, đây có thể là dấu hiệu cho thấy quy trình kho đang có lỗ hổng hoặc xuất hiện hành vi gian lận có chủ đích. Những dấu hiệu thất thoát hàng hóa trong kho thường gặp gồm: Tồn kho thực tế liên tục thấp hơn số liệu trên hệ thống. Hàng thiếu tập trung vào một số mã sản phẩm nhất định. Chênh lệch xuất hiện tại cùng một ca hoặc nhóm nhân sự. Số lần điều chỉnh tồn kho tăng bất thường. Phiếu nhập, xuất được lập muộn hoặc sửa nhiều lần. Xuất hiện tồn kho âm và giao dịch không có chứng từ tương ứng. Số lượng nhận thực tế không khớp với hóa đơn. Bao bì, niêm phong hoặc kiện hàng có dấu hiệu bị can thiệp. Hàng hóa thường xuyên bị đặt sai khu vực. Tỷ lệ hàng hỏng, hàng hủy tăng đột biến. Camera mất tín hiệu đúng thời điểm giao nhận. Người không có nhiệm vụ thường xuyên ra vào kho. Một nhân viên kiểm soát quá nhiều công đoạn. Nhân viên né tránh kiểm kê hoặc không muốn bàn giao. Có mối liên hệ bất thường với nhà cung cấp hoặc đơn vị vận chuyển. Một dấu hiệu riêng lẻ chưa đủ để khẳng định có hành vi chiếm đoạt tài sản. Doanh nghiệp cần đối chiếu đồng thời dữ liệu tồn kho, chứng từ, thời điểm, nhân sự, camera và chuỗi giao nhận trước khi đưa ra kết luận. Nếu tình trạng thiếu hàng đã kéo dài nhưng bộ phận nội bộ chưa xác định được nguyên nhân, doanh nghiệp có thể tham khảo giải pháp điều tra thất thoát tài sản doanh nghiệp để đánh giá phạm vi cần xác minh trước khi công khai kiểm tra. Thất thoát hàng hóa trong kho là gì? Thất thoát hàng hóa trong kho là tình trạng số lượng, giá trị hoặc chất lượng hàng hóa thực tế không còn tương ứng với số liệu được ghi nhận trên sổ sách, phần mềm quản lý hoặc chứng từ của doanh nghiệp. Thất thoát không chỉ được hiểu là hàng bị lấy ra khỏi kho trái phép. Tình trạng này còn có thể bao gồm: Hàng đã xuất khỏi kho nhưng không có phiếu xuất hợp lệ. Hàng bị giao thiếu nhưng doanh nghiệp vẫn xác nhận nhận đủ. Hàng tồn trên hệ thống nhưng không thể tìm thấy tại vị trí lưu trữ. Hàng bị đổi sang sản phẩm có chất lượng hoặc giá trị thấp hơn. Hàng bị hư hỏng nhưng không được ghi nhận đúng nguyên nhân. Hàng được khai báo tiêu hủy nhưng thực tế bị đưa ra ngoài tiêu thụ. Hàng trả lại được ghi nhận trên hệ thống nhưng không được nhập lại kho. Hàng bị xuất nhầm, giao nhầm hoặc điều chuyển sai địa điểm. Nguyên vật liệu bị tiêu hao vượt định mức nhưng không có giải trình phù hợp. Trong một số trường hợp, thất thoát xuất phát từ sai sót nghiệp vụ. Tuy nhiên, nếu sai lệch lặp lại theo một quy luật nhất định, doanh nghiệp cần xem xét khả năng có sự lợi dụng quy trình, che giấu chứng từ hoặc thông đồng giữa nhiều bên. Thất thoát có thể xảy ra ở công đoạn nào? Hàng hóa có thể bị thất thoát tại bất kỳ điểm nào trong chuỗi vận hành kho: Đặt hàng và lựa chọn nhà cung cấp. Vận chuyển hàng đến doanh nghiệp. Tiếp nhận và kiểm đếm. Lập phiếu nhập kho. Dán mã và phân loại sản phẩm. Sắp xếp hàng lên kệ. Bảo quản hàng hóa. Điều chuyển giữa các kho hoặc chi nhánh. Soạn hàng theo đơn. Đóng gói và xuất kho. Bàn giao cho tài xế hoặc đơn vị vận chuyển. Tiếp nhận và xử lý hàng trả lại. Xử lý hàng hỏng, hàng hết hạn hoặc hàng tiêu hủy. Do đó, việc chỉ yêu cầu thủ kho giải trình thường chưa đủ để tìm ra nguyên nhân. Người gây ra hoặc che giấu thất thoát có thể thuộc bộ phận mua hàng, kế toán, kinh doanh, vận chuyển, bảo vệ, quản lý chi nhánh hoặc một đơn vị bên ngoài. Khi vụ việc liên quan đồng thời đến nhân viên, nhà cung cấp, tài xế và các hoạt động bên ngoài kho, doanh nghiệp nên tiếp cận theo phạm vi điều tra doanh nghiệp , thay vì chỉ kiểm tra một cá nhân riêng lẻ. Phân biệt thất thoát, hao hụt và sai lệch tồn kho Ba khái niệm này thường được sử dụng thay thế cho nhau, nhưng nguyên nhân và cách xử lý không hoàn toàn giống nhau. Hao hụt tự nhiên Hao hụt tự nhiên là phần suy giảm có thể phát sinh do đặc tính của hàng hóa hoặc điều kiện bảo quản, chẳng hạn: Bay hơi. Khô, co ngót hoặc giảm khối lượng. Vỡ vụn trong quá trình vận chuyển. Thay đổi độ ẩm. Hư hỏng trong giới hạn kỹ thuật. Sai số cân đo nằm trong định mức được chấp thuận. Để được xem là hao hụt tự nhiên, doanh nghiệp cần có định mức, phương pháp đo lường và quy trình ghi nhận rõ ràng. Không nên sử dụng lý do “hao hụt tự nhiên” để giải thích cho mọi trường hợp thiếu hàng. Sai lệch do nghiệp vụ Sai lệch nghiệp vụ thường xuất phát từ: Nhập nhầm mã sản phẩm. Nhập sai số lượng. Nhầm đơn vị tính giữa thùng, hộp và sản phẩm. Ghi nhận trùng phiếu nhập. Quên ghi nhận một lần xuất hàng. Điều chuyển hàng nhưng chưa cập nhật hệ thống. Hàng trả lại chưa được nhập kho. Kiểm kê thiếu hoặc đếm trùng. Phần mềm giữa các chi nhánh chưa đồng bộ. Sai sót nghiệp vụ thường có thể truy nguyên khi đối chiếu lại chứng từ, lịch sử thao tác và hàng hóa thực tế. Thất thoát có dấu hiệu bất thường Doanh nghiệp cần thận trọng hơn khi: Sai lệch lặp lại tại cùng một công đoạn. Hàng thiếu chủ yếu là sản phẩm giá trị cao hoặc dễ bán lại. Chứng từ thường xuyên được lập sau thời điểm giao dịch. Dữ liệu bị sửa nhưng không có phê duyệt. Camera mất tín hiệu vào đúng thời điểm hàng ra vào kho. Nhân viên không muốn bàn giao nhiệm vụ cho người khác. Một cá nhân vừa kiểm đếm, nhập liệu, phê duyệt vừa giữ kho. Nhà cung cấp giao thiếu nhiều lần nhưng vẫn được một nhân viên xác nhận đủ. Những biểu hiện trên có thể liên quan đến sai phạm nội bộ. Tuy nhiên, doanh nghiệp không nên mặc định rằng người có biểu hiện bất thường chắc chắn đã gian lận. Các dấu hiệu chỉ có giá trị định hướng để tiếp tục kiểm tra. Theo nội dung về dấu hiệu hành vi gian lận do Hiệp hội các Nhà điều tra gian lận được chứng nhận – ACFE công bố, việc một cá nhân kiểm soát quá mức, không muốn chia sẻ nhiệm vụ hoặc có quan hệ gần gũi bất thường với nhà cung cấp có thể là tín hiệu cần chú ý. Tuy nhiên, ACFE cũng lưu ý rằng những tín hiệu này không tự động chứng minh hành vi gian lận. 15 dấu hiệu thất thoát hàng hóa trong kho 1. Tồn kho thực tế liên tục thấp hơn số liệu trên hệ thống Đây là dấu hiệu dễ nhận biết nhất nhưng cũng thường bị xem nhẹ trong giai đoạn đầu. Ví dụ, phần mềm thể hiện kho còn 1.000 sản phẩm nhưng kiểm kê thực tế chỉ còn 970. Sau khi kế toán điều chỉnh giảm 30 sản phẩm, kỳ kiểm kê tiếp theo lại tiếp tục thiếu thêm một lượng tương tự. Một lần chênh lệch có thể đến từ nhập liệu hoặc kiểm đếm. Tuy nhiên, nếu hàng thực tế liên tục thấp hơn số liệu trên hệ thống, doanh nghiệp phải xác định được: Sai lệch bắt đầu từ thời điểm nào. Những mã hàng nào bị thiếu. Ai đã thực hiện giao dịch gần nhất. Ca làm việc nào phụ trách. Có phiếu nhập, xuất hoặc điều chuyển nào chưa được ghi nhận không. Tài khoản nào đã chỉnh sửa tồn kho. Camera tại thời điểm đó có hoạt động bình thường không. Doanh nghiệp không nên xử lý bằng cách liên tục điều chỉnh tồn kho cho khớp với thực tế. Việc điều chỉnh chỉ giải quyết phần số liệu, không loại bỏ nguyên nhân khiến hàng tiếp tục bị thiếu. Cách kiểm tra nhanh Hãy chọn một thời điểm kiểm kê gần nhất mà số liệu được xác nhận là chính xác. Sau đó, lập danh sách toàn bộ giao dịch nhập, xuất, trả hàng, điều chuyển và điều chỉnh tồn kho phát sinh từ thời điểm đó đến ngày phát hiện sai lệch. Khoảng thời gian này chính là phạm vi đầu tiên cần khoanh vùng. 2. Hàng thiếu tập trung vào một số mã sản phẩm nhất định Nếu sai sót chỉ xảy ra ngẫu nhiên, các mã hàng bị ảnh hưởng thường không có quy luật rõ ràng. Ngược lại, thất thoát có chủ đích thường tập trung vào những sản phẩm: Có giá trị cao. Kích thước nhỏ, dễ cất giấu. Dễ vận chuyển ra ngoài. Dễ bán lại trên thị trường. Không có số serial riêng. Được nhập theo thùng nhưng xuất bán theo sản phẩm. Có nhiều phiên bản gần giống nhau. Khó phân biệt bằng quan sát thông thường. Có tốc độ luân chuyển cao nên khó kiểm soát từng đơn vị. Ví dụ, tổng giá trị tồn kho không giảm quá lớn nhưng một nhóm linh kiện điện tử, mỹ phẩm, phụ tùng, thuốc, vật tư hoặc hàng tiêu dùng có giá trị cao liên tục bị thiếu. Doanh nghiệp cần phân tích theo từng SKU, thay vì chỉ nhìn tổng giá trị hàng hóa toàn kho. Tổng số liệu có thể che khuất việc một nhóm sản phẩm đang bị rút ra với số lượng nhỏ nhưng đều đặn. Cách kiểm tra nhanh Lập bảng theo dõi gồm:
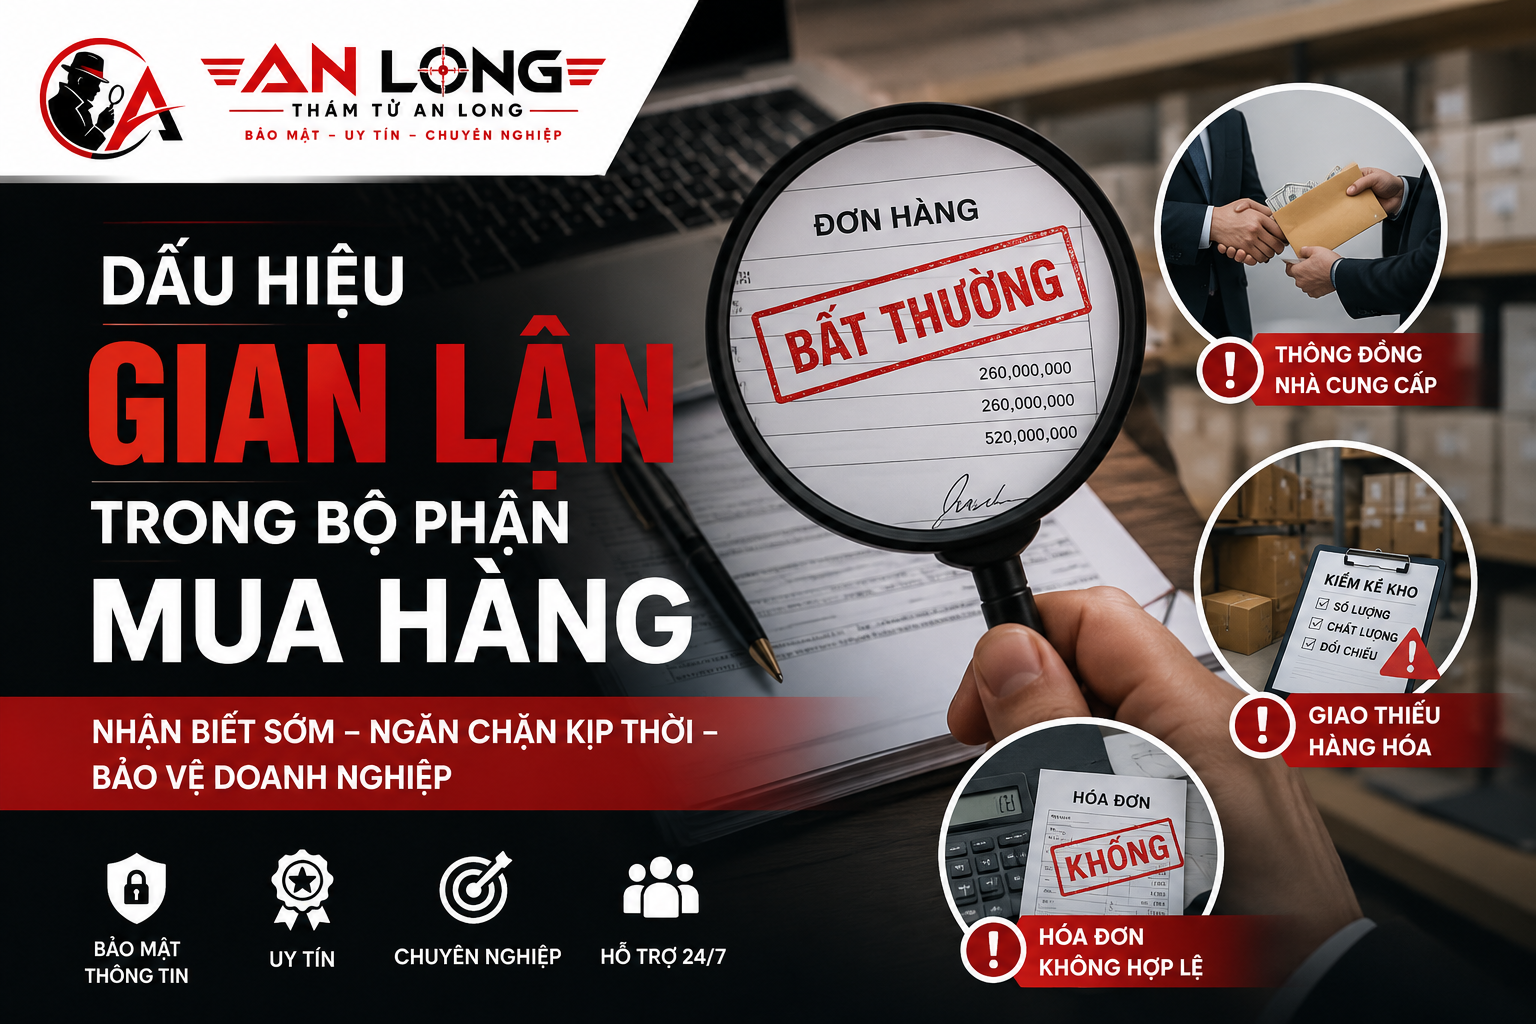
Bộ phận mua hàng giữ vai trò trực tiếp trong việc lựa chọn nhà cung cấp, đàm phán giá, đặt hàng, kiểm soát chất lượng đầu vào và bảo đảm hoạt động sản xuất – kinh doanh không bị gián đoạn. Tuy nhiên, đây cũng là bộ phận có nguy cơ phát sinh xung đột lợi ích, nhận hoa hồng ngoài, thông đồng với nhà cung cấp hoặc lợi dụng kẽ hở quy trình để trục lợi. Gian lận trong mua hàng không phải lúc nào cũng thể hiện bằng một khoản tiền bị chiếm đoạt rõ ràng. Nhiều vụ việc bắt đầu từ những biểu hiện tưởng như không đáng kể: Một nhà cung cấp liên tục được ưu tiên. Giá mua cao hơn thị trường nhưng không được giải trình đầy đủ. Đơn hàng thường xuyên bị chia nhỏ. Hàng giao thiếu nhưng hồ sơ nghiệm thu vẫn ghi nhận đủ. Các báo giá cạnh tranh có hình thức giống nhau bất thường. Nhân viên mua hàng phản đối việc thay đổi nhà cung cấp. Chứng từ được bổ sung sau khi giao dịch đã hoàn thành. Nếu những bất thường này lặp lại trong thời gian dài, doanh nghiệp có thể phải đối mặt với chi phí đầu vào tăng cao, hàng hóa kém chất lượng, chênh lệch tồn kho, thất thoát dòng tiền và rủi ro pháp lý. Tuy nhiên, doanh nghiệp cũng cần phân biệt rõ giữa dấu hiệu cảnh báo và chứng cứ gian lận . Một giao dịch bất thường chưa đủ để kết luận nhân viên hoặc nhà cung cấp có hành vi sai phạm. Theo hướng dẫn về các dấu hiệu cảnh báo trong hoạt động mua sắm của Chính phủ Tây Úc , một “red flag” chỉ cho thấy giao dịch cần được xem xét sâu hơn, không mặc nhiên chứng minh đã xảy ra gian lận. Vì vậy, khi phát hiện nghi vấn, doanh nghiệp cần kiểm tra toàn bộ chuỗi giao dịch, đối chiếu dữ liệu giữa các bộ phận và bảo toàn hồ sơ trước khi đưa ra quyết định. Trong những vụ việc có dấu hiệu phức tạp, liên quan đến nhiều nhân sự hoặc nhà cung cấp bên ngoài, doanh nghiệp có thể cân nhắc sử dụng dịch vụ điều tra gian lận nội bộ để xác minh thông tin một cách kín đáo, có hệ thống và đúng phạm vi pháp luật cho phép. Gian lận trong bộ phận mua hàng là gì? Gian lận trong bộ phận mua hàng là hành vi cố ý thao túng một hoặc nhiều công đoạn của quy trình mua sắm nhằm tạo ra lợi ích bất chính cho cá nhân, nhóm nhân viên, nhà cung cấp hoặc bên trung gian. Hành vi này có thể xảy ra từ khi phát sinh nhu cầu mua hàng cho đến khi doanh nghiệp hoàn tất thanh toán, bao gồm: Đề xuất nhu cầu không có thật. Xây dựng tiêu chí mua hàng có lợi cho một nhà cung cấp. Làm giả hoặc dàn xếp báo giá. Thông đồng để nâng giá. Giao thiếu hàng nhưng nghiệm thu đủ. Thay đổi chất lượng, xuất xứ hoặc quy cách sản phẩm. Lập hóa đơn khống. Thanh toán trùng. Tạo nhà cung cấp giả. Nhận tiền hoa hồng hoặc lợi ích ngoài hợp đồng. Người thực hiện gian lận không nhất thiết chỉ là nhân viên mua hàng. Một vụ việc có thể liên quan đến nhiều cá nhân tại các vị trí khác nhau như: Người đề xuất mua hàng. Nhân viên thu mua. Người đánh giá báo giá. Người có thẩm quyền phê duyệt. Nhân viên kho. Bộ phận kiểm tra chất lượng. Người ký biên bản nghiệm thu. Kế toán thanh toán. Quản lý nhà cung cấp. Nhân sự của nhà cung cấp hoặc đơn vị vận chuyển. Đây là lý do doanh nghiệp không nên chỉ tập trung kiểm tra một cá nhân khi phát hiện sai lệch. Cần phân tích toàn bộ chuỗi quyền hạn, phê duyệt, giao nhận và thanh toán để xác định điểm bất thường thực sự xuất hiện ở đâu. Phân biệt gian lận, sai sót và năng lực nghiệp vụ yếu Không phải mọi tổn thất trong hoạt động mua hàng đều xuất phát từ gian lận. Doanh nghiệp cần phân biệt ba tình huống sau: Sai sót không chủ ý Sai sót có thể xảy ra do nhập nhầm số lượng, áp sai đơn giá, sử dụng biểu mẫu cũ hoặc không cập nhật kịp thời thay đổi trong đơn hàng. Đặc điểm thường gặp: Xảy ra đơn lẻ. Có thể giải trình bằng hồ sơ. Người thực hiện chủ động báo cáo và phối hợp khắc phục. Không có dấu hiệu hưởng lợi cá nhân. Không lặp lại theo một mô hình cố định. Năng lực nghiệp vụ hoặc hệ thống kiểm soát yếu Nhân viên có thể lựa chọn nhà cung cấp chưa phù hợp, dự báo nhu cầu sai hoặc đàm phán không hiệu quả do thiếu kinh nghiệm. Trong trường hợp này, doanh nghiệp thường thấy: Giá mua chưa tối ưu. Hàng tồn kho cao. Tiến độ giao hàng không ổn định. Hồ sơ thiếu nhưng không có dấu hiệu bị cố tình che giấu. Sai sót xuất hiện ở nhiều nhân viên do quy trình chung chưa hoàn thiện. Hành vi gian lận có chủ đích Gian lận thường có yếu tố cố ý, che giấu hoặc tạo dựng hồ sơ nhằm hợp thức hóa giao dịch. Một số đặc điểm đáng chú ý gồm: Sai lệch lặp lại nhiều lần. Cùng một nhóm nhân viên hoặc nhà cung cấp liên tục xuất hiện. Chứng từ có dấu hiệu sửa đổi. Người liên quan trì hoãn cung cấp dữ liệu. Giao dịch đem lại lợi ích không rõ ràng cho một cá nhân hoặc nhóm người. Có sự khác biệt lớn giữa hồ sơ và hoạt động thực tế. Người phụ trách phản ứng bất thường khi bị yêu cầu kiểm tra. Doanh nghiệp cần lưu ý rằng việc phân loại ban đầu chỉ có tác dụng khoanh vùng rủi ro. Kết luận cuối cùng phải dựa trên tài liệu, dữ liệu, lời giải trình và những thông tin đã được xác minh. Vì sao bộ phận mua hàng có nguy cơ phát sinh gian lận cao? Bộ phận mua hàng thường được tiếp cận đồng thời với nhu cầu nội bộ, ngân sách, báo giá, thông tin nhà cung cấp và điều kiện thanh toán. Trong một số doanh nghiệp, một nhân viên còn có thể tham gia nhiều công đoạn từ tìm kiếm nhà cung cấp đến đề nghị thanh toán. Điều này tạo ra một số rủi ro đáng kể. Có quyền tiếp cận thông tin giá của nhiều nhà cung cấp Nhân viên mua hàng có thể biết trước mức giá, điều kiện giao hàng và điểm yếu trong hồ sơ của từng đơn vị. Nếu thông tin này bị tiết lộ, một nhà cung cấp có thể điều chỉnh báo giá để giành lợi thế không công bằng. Có khả năng tác động đến tiêu chí lựa chọn Người phụ trách thu mua có thể tham gia xây dựng yêu cầu kỹ thuật, tiêu chí chấm điểm hoặc danh sách đơn vị được mời báo giá. Nếu thiếu kiểm soát độc lập, tiêu chí có thể được thiết kế quá đặc thù để chỉ một nhà cung cấp đáp ứng. Giá hàng hóa có thể biến động và khó đối chiếu Giá mua thường chịu ảnh hưởng của số lượng, thời điểm, vận chuyển, thời hạn thanh toán, chất lượng và điều kiện bảo hành. Người gian lận có thể lợi dụng các yếu tố này để giải thích cho mức giá cao bất thường. Có nhiều bộ phận tham gia nhưng trách nhiệm bị phân tán Một giao dịch có thể đi qua phòng ban đề xuất, mua hàng, kho, kế toán và ban giám đốc. Khi trách nhiệm không được quy định rõ, mỗi bộ phận có thể cho rằng bộ phận khác đã thực hiện kiểm tra. Hồ sơ có thể đầy đủ về hình thức nhưng không đúng thực tế Một bộ chứng từ có thể bao gồm đầy đủ báo giá, đơn đặt hàng, biên bản giao nhận và hóa đơn. Tuy nhiên, nếu các bên thông đồng, toàn bộ hồ sơ vẫn có thể được lập để hợp thức hóa một giao dịch không đúng thực tế. Do đó, doanh nghiệp không nên chỉ kiểm tra xem hồ sơ “có đủ hay không” mà cần đánh giá: Hồ sơ được lập vào thời điểm nào? Ai là người tạo và chỉnh sửa? Nội dung giữa các chứng từ có nhất quán không? Hàng hóa hoặc dịch vụ có được cung cấp thực tế không? Giá trị nhận được có tương xứng với số tiền đã thanh toán không? Nhà cung cấp có đủ năng lực thực hiện hợp đồng không? Khi xuất hiện nghi vấn về năng lực hoặc hoạt động thực tế của đối tác, doanh nghiệp có thể tham khảo dịch vụ xác minh khách hàng – nhà cung cấp để kiểm tra địa chỉ, tình trạng hoạt động, cơ sở kinh doanh và các dữ kiện quan trọng trước khi tiếp tục giao dịch. Các hình thức gian lận trong mua hàng thường gặp Gian lận mua hàng có thể được thực hiện bằng nhiều phương thức khác nhau. Một số hành vi diễn ra ngay trong nội bộ, trong khi những hành vi khác cần có sự phối hợp giữa nhân viên doanh nghiệp và nhà cung cấp bên ngoài. Nhận tiền hoa hồng hoặc tiền lại quả Nhân viên mua hàng có thể nhận tiền, quà tặng, chuyến du lịch, quyền lợi tài chính hoặc lợi ích cá nhân để ưu tiên một nhà cung cấp. Đổi lại, nhân viên có thể: Cung cấp trước thông tin về ngân sách. Tiết lộ báo giá của đối thủ. Thiết kế tiêu chí có lợi cho nhà cung cấp. Bỏ qua sai lệch về chất lượng. Chấp nhận giá cao hơn thị trường. Hỗ trợ nghiệm thu khi hàng chưa giao đủ. Tạo điều kiện thanh toán sớm. Tiền hoa hồng không nhất thiết được chuyển trực tiếp cho nhân viên. Lợi ích có thể được chuyển qua người thân, doanh nghiệp liên quan, hợp đồng tư vấn giả hoặc giao dịch mua bán không phản ánh giá trị thực. Thông đồng làm giả hoặc dàn xếp báo giá Doanh nghiệp có thể yêu cầu ba báo giá để bảo đảm cạnh tranh, nhưng các báo giá đối chứng đôi khi chỉ được lập nhằm hợp thức hóa việc chọn một nhà cung cấp đã được xác định từ trước. Dấu hiệu thường gặp: Các báo giá có cùng phông chữ hoặc cách trình bày. Cùng lỗi chính tả. Cùng cách mô tả sản phẩm. Khoảng chênh lệch giá được sắp xếp đều. Các nhà cung cấp sử dụng địa chỉ hoặc số điện thoại liên quan. Báo giá được tạo hoặc gửi từ cùng một thiết bị, tài khoản hay đầu mối. Một số nhà cung cấp thường xuyên tham gia nhưng không bao giờ trúng. Hướng dẫn nhận diện thông đồng trong đấu thầu của OECD cũng đề cập đến những mô hình bất thường như cùng một doanh nghiệp liên tục thắng, các bên luân phiên trúng hoặc mức giá dự thầu có cấu trúc giống nhau. Mặc dù hướng dẫn này tập trung vào mua sắm công, các nguyên tắc nhận diện mô hình báo giá bất thường vẫn có giá trị tham khảo đối với hoạt động mua hàng của doanh nghiệp tư nhân. Chia nhỏ đơn hàng để né thẩm quyền phê duyệt Một nhu cầu mua hàng có giá trị lớn có thể bị chia thành nhiều đơn nhỏ để tránh: Phải lấy thêm báo giá. Phải tổ chức đấu thầu. Phải xin phê duyệt cấp cao hơn. Phải kiểm tra ngân sách. Phải thẩm định nhà cung cấp. Ví dụ, thay vì đề xuất một đơn hàng trị giá 300 triệu đồng, người phụ trách có thể tách thành sáu đơn 50 triệu đồng hoặc nhiều đơn có giá trị nằm ngay dưới hạn mức phê duyệt. Việc chia nhỏ đơn hàng không phải lúc nào cũng là gian lận. Doanh nghiệp cần kiểm tra xem các giao dịch có: Cùng loại hàng hóa. Cùng mục đích sử dụng. Cùng nhà cung cấp. Phát sinh trong thời gian gần nhau. Do cùng một người đề xuất hoặc phê duyệt. Có thể dự báo và mua chung ngay từ đầu hay không. Nâng giá mua hàng Nhân viên và nhà cung cấp có thể thỏa thuận tăng giá bán, sau đó chia nhau phần chênh lệch. Hành vi nâng giá có thể được che giấu dưới các khoản: Phí vận chuyển. Phí xử lý khẩn cấp. Phí bảo hành. Phí kỹ thuật. Phí tư vấn. Phụ phí nguyên liệu. Chênh lệch tỷ giá. Phí lưu kho hoặc giao hàng ngoài giờ. Để đánh giá mức giá có bất thường hay không, doanh nghiệp cần so sánh cùng điều kiện giao dịch, bao gồm số lượng, chất lượng, thời gian giao, phương thức thanh toán và phạm vi bảo hành. Không nên chỉ so sánh đơn giá trên hai hóa đơn mà bỏ qua sự khác biệt về điều kiện thương mại. Tạo nhà cung cấp giả hoặc nhà cung cấp sân sau Nhà cung cấp giả có thể được tạo ra để nhận thanh toán cho hàng hóa hoặc dịch vụ không tồn tại. Nhà cung cấp sân sau có thể là doanh nghiệp do nhân viên, người thân hoặc người có liên quan trực tiếp hay gián tiếp kiểm soát. Một số biểu hiện cần kiểm tra: Địa chỉ đăng ký không có hoạt động thực tế. Không có kho, nhân viên hoặc phương tiện tương xứng. Mới thành lập nhưng nhanh chóng nhận đơn hàng lớn. Sử dụng tài khoản ngân hàng cá nhân. Số điện thoại hoặc email liên quan đến nhân viên nội bộ. Không có website, hồ sơ năng lực hoặc lịch sử giao dịch đáng tin cậy. Địa chỉ nhận thư trùng với địa chỉ của người có liên quan. Chỉ giao dịch thông qua một nhân viên mua hàng. Đăng ký kinh doanh hợp lệ chưa đủ chứng minh nhà cung cấp có năng lực thực tế. Với các hợp đồng quan trọng, doanh nghiệp nên kiểm tra cả địa chỉ, nhân sự, cơ sở vật chất, lịch sử hoạt động và khả năng thực hiện cam kết. Gian lận về số lượng và chất lượng Nhà cung cấp có thể giao thiếu số lượng, thay đổi chất lượng hoặc sử dụng sản phẩm không đúng xuất xứ nhưng vẫn được nghiệm thu đầy đủ. Hành vi thường gặp: Giao thiếu nhưng phiếu nhận ghi đủ. Hàng mẫu đạt tiêu chuẩn nhưng lô giao thực tế không đạt. Thay vật tư bằng loại rẻ hơn. Thay đổi thương hiệu hoặc xuất xứ. Sử dụng hàng đã qua sử dụng thay cho hàng mới. Giao hàng không đúng quy cách. Rút bớt khối lượng trong quá trình vận chuyển. Tái sử dụng chứng từ giao nhận của đơn hàng khác. Nếu hàng hóa sau khi nhập kho tiếp tục bị thiếu hụt hoặc chuyển ra ngoài không rõ lý do, doanh nghiệp cần xem xét đồng thời khâu mua hàng, giao nhận và quản lý kho. Trong trường hợp này, dịch vụ điều tra thất thoát tài sản doanh nghiệp có thể hỗ trợ khoanh vùng vị trí, thời điểm và cá nhân có dấu hiệu liên quan. Lập hóa đơn khống hoặc thanh toán trùng Hóa đơn khống có thể được lập cho hàng hóa không được giao hoặc dịch vụ không được thực hiện. Thanh toán trùng xảy ra khi cùng một nghĩa vụ được chi trả nhiều lần. Một số phương thức thường gặp: Gửi lại hóa đơn cũ với số tham chiếu khác. Thay đổi nhẹ số tiền hoặc ngày hóa đơn. Nộp đồng thời bản điện tử và bản giấy. Tách một giao dịch thành nhiều hóa đơn. Thanh toán lần hai dưới danh nghĩa “bổ sung”. Dùng nhiều nhà cung cấp có liên quan để xuất hóa đơn cho cùng một công việc. Hệ thống kế toán có thể tự động phát hiện số hóa đơn trùng, nhưng người gian lận có thể thay đổi ký tự, khoảng trắng, dấu gạch hoặc định dạng để tránh cảnh báo. Vì vậy, doanh nghiệp cần kiểm tra thêm các trường dữ liệu như số tiền, ngày, đơn đặt hàng, tài khoản nhận tiền và nội dung hàng hóa. Mua hàng phục vụ mục đích cá nhân Nhân viên có thể lợi dụng ngân sách doanh nghiệp để mua hàng hóa hoặc dịch vụ phục vụ cá nhân. Ví dụ: Thiết bị được giao đến địa chỉ nhà riêng. Hàng mua không liên quan đến hoạt động doanh nghiệp. Tài sản không được ghi nhận trong kho. Vật tư bị chuyển sang công trình khác. Dịch vụ tư vấn không có sản phẩm bàn giao. Chi phí du lịch, ăn uống hoặc sửa chữa cá nhân được hợp thức hóa thành chi phí công ty. Khi phát hiện địa chỉ giao hàng khác với địa điểm trong hợp đồng, doanh nghiệp cần kiểm tra người yêu cầu thay đổi, lý do thay đổi và bằng chứng hàng hóa đã được bàn giao cho doanh nghiệp. Văn phòng Tổng Thanh tra của Cơ quan Quản lý Dịch vụ Tổng hợp Hoa Kỳ liệt kê các dấu hiệu như chứng từ có biểu hiện sửa đổi, chi phí vượt xa dự toán và địa chỉ giao hàng khác địa điểm thực hiện hợp đồng là những vấn đề cần được xem xét sâu hơn. 25 dấu hiệu gian lận trong bộ phận mua hàng Các dấu hiệu dưới đây được phân loại theo từng giai đoạn của chu trình mua hàng. Doanh nghiệp có thể sử dụng như một danh sách kiểm tra ban đầu, nhưng không nên dùng một dấu hiệu đơn lẻ để quy kết sai phạm. Nhóm 1: Dấu hiệu bất thường khi đề xuất nhu cầu mua hàng 1. Liên tục xuất hiện yêu cầu mua hàng “khẩn cấp” Mua hàng khẩn cấp có thể cần thiết khi máy móc hỏng, nguồn nguyên liệu bị gián đoạn hoặc phát sinh nhu cầu không thể dự báo. Tuy nhiên, nếu một bộ phận thường xuyên sử dụng lý do khẩn cấp, doanh nghiệp cần kiểm tra. Tình trạng này có thể được dùng để: Bỏ qua bước khảo sát giá. Không lấy đủ số lượng báo giá. Chỉ định một nhà cung cấp quen thuộc. Né tránh thẩm định năng lực. Rút ngắn thời gian phê duyệt. Hợp thức hóa quyết định đã được thống nhất trước. Doanh nghiệp nên phân tích tỷ lệ đơn khẩn cấp theo từng bộ phận, nhân viên, nhà cung cấp và nhóm hàng. Nếu phần lớn giao dịch khẩn cấp tập trung vào cùng một người hoặc một đối tác, đây là dấu hiệu đáng lưu ý. 2. Mua hàng ngoài kế hoạch hoặc ngân sách Đơn hàng phát sinh ngoài kế hoạch chưa chắc là gian lận. Tuy nhiên, rủi ro tăng lên khi: Bộ phận sử dụng không xác nhận nhu cầu. Không có tài liệu giải thích. Hàng mua không phục vụ kế hoạch sản xuất. Ngân sách được điều chỉnh sau khi mua. Người đề xuất đồng thời là người quyết định nhà cung cấp. Hàng hóa ít được sử dụng sau khi mua. Doanh nghiệp cần kiểm tra ai là người khởi tạo nhu cầu, ai hưởng lợi từ giao dịch và việc mua hàng có phù hợp với hoạt động thực tế hay không. 3. Số lượng mua vượt xa nhu cầu thực tế Mua quá nhiều có thể làm tăng tồn kho, phát sinh chi phí bảo quản và tạo cơ hội để hàng hóa bị sử dụng sai mục đích. Các dữ liệu nên đối chiếu gồm: Lượng tiêu thụ trung bình. Kế hoạch sản xuất. Tồn kho đầu kỳ. Thời hạn sử dụng. Tốc độ luân chuyển. Đơn hàng của khách hàng. Khả năng bảo quản. Nếu lượng mua tăng mạnh nhưng sản lượng, doanh thu và nhu cầu sử dụng không thay đổi tương ứng, doanh nghiệp cần yêu cầu giải trình bằng dữ liệu. 4. Tiêu chí kỹ thuật quá đặc thù hoặc cố tình mơ hồ Tiêu chí quá chi tiết có thể được thiết kế để chỉ một nhà cung cấp đáp ứng. Ngược lại, tiêu chí quá mơ hồ có thể giúp người phụ trách dễ dàng chấp nhận sản phẩm kém chất lượng. Dấu hiệu đáng chú ý: Yêu cầu một nhãn hiệu nhưng không giải thích lý do. Thông số không cần thiết cho mục đích sử dụng. Tiêu chí được sao chép từ tài liệu của một nhà cung cấp. Điều kiện kinh nghiệm loại bỏ phần lớn đối thủ. Không quy định rõ tiêu chuẩn nghiệm thu. Tiêu chí bị thay đổi sau khi nhận báo giá. Bộ phận sử dụng, kỹ thuật và mua hàng nên cùng xây dựng yêu cầu. Người lựa chọn nhà cung cấp không nên có toàn quyền quyết định tiêu chuẩn kỹ thuật. 5. Một nhu cầu bị chia thành nhiều đề nghị nhỏ Đây là dấu hiệu cần kiểm tra khi nhiều đơn hàng: Cùng chủng loại. Cùng nhà cung cấp. Phát sinh trong thời gian ngắn. Có giá trị sát dưới hạn mức phê duyệt. Được tạo bởi cùng một nhân viên. Có thể được gộp thành một kế hoạch mua chung. Doanh nghiệp nên sử dụng dữ liệu tổng hợp theo tháng hoặc quý thay vì chỉ kiểm tra từng đơn riêng lẻ. Khi đặt cạnh nhau, một chuỗi giao dịch nhỏ có thể cho thấy mô hình né phê duyệt rõ ràng. Nhóm 2: Dấu hiệu khi lấy báo giá và lựa chọn nhà cung cấp 6. Một nhà cung cấp liên tục được lựa chọn Một nhà cung cấp có thể được lựa chọn nhiều lần vì giá tốt, chất lượng ổn định hoặc có năng lực chuyên biệt. Tuy nhiên, doanh nghiệp cần xem xét khi: Tỷ lệ trúng gần như tuyệt đối. Không có đánh giá lại định kỳ. Giá không còn cạnh tranh. Nhà cung cấp mới không có cơ hội tham gia. Chất lượng giảm nhưng vẫn tiếp tục được đặt hàng. Nhân viên mua hàng luôn bảo vệ đối tác. Cần so sánh tỷ trọng đơn hàng của từng nhà cung cấp theo nhân viên phụ trách, nhóm sản phẩm và thời gian để phát hiện mức độ tập trung bất thường. 7. Thường xuyên viện dẫn lý do “chỉ có một nhà cung cấp” Mua từ một nguồn duy nhất có thể phù hợp với hàng độc quyền, thiết bị chuyên dụng hoặc yêu cầu tương thích kỹ thuật. Tuy nhiên, quyết định này cần có tài liệu chứng minh. Dấu hiệu rủi ro gồm: Không có khảo sát thị trường. Không có xác nhận của bộ phận kỹ thuật. Nhà cung cấp không thực sự độc quyền. Lý do chỉ định được viết chung chung. Việc mua một nguồn lặp lại trong thời gian dài. Không có đàm phán lại về giá. Doanh nghiệp nên yêu cầu người đề xuất chứng minh vì sao không thể sử dụng nhà cung cấp thay thế. 8. Các báo giá có hình thức giống nhau bất thường Các báo giá từ những doanh nghiệp độc lập thường khác nhau về bố cục, mô tả sản phẩm và điều kiện thương mại. Cần kiểm tra sâu hơn nếu báo giá có: Cùng phông chữ. Cùng mẫu bảng. Cùng lỗi chính tả. Cùng cách viết tắt. Cùng lỗi định dạng. Cùng ngày tạo tài liệu. Cùng tác giả trong metadata. Mức giá chênh lệch có quy luật. Những điểm giống nhau có thể xuất phát từ việc các nhà cung cấp dùng chung mẫu, nhưng cũng có thể cho thấy báo giá được tạo bởi cùng một cá nhân. 9. Báo giá chỉ được gửi qua nhân viên mua hàng Nếu toàn bộ báo giá được tiếp nhận qua một người, nhân viên đó có thể xem trước giá của các bên và cung cấp thông tin cho nhà cung cấp được ưu tiên. Doanh nghiệp nên cân nhắc: Hộp thư tiếp nhận báo giá chung. Thời hạn gửi báo giá rõ ràng. Hạn chế mở báo giá trước thời điểm quy định. Lưu email gốc và tệp đính kèm. Ghi nhận thời gian nhận. Có ít nhất hai người tham gia mở và đánh giá. 10. Tiêu chí lựa chọn thay đổi sau khi nhận báo giá Một dấu hiệu đáng chú ý là tiêu chí hoặc trọng số chấm điểm bị thay đổi khi doanh nghiệp đã biết mức giá của từng nhà cung cấp. Ví dụ: Giảm trọng số giá. Tăng trọng số kinh nghiệm không cần thiết. Bổ sung yêu cầu chứng chỉ. Thay đổi thời gian giao hàng. Loại bỏ tiêu chí mà nhà cung cấp khác có lợi thế. Chấp nhận hồ sơ bổ sung sau hạn. Mọi thay đổi cần được ghi nhận bằng văn bản, có lý do và được phê duyệt độc lập. 11. Nhân viên phản đối việc thay đổi hoặc luân chuyển nhà cung cấp Nhân viên có thể muốn giữ nhà cung cấp cũ vì quy trình phối hợp thuận lợi. Tuy nhiên, doanh nghiệp cần kiểm tra khi người phụ trách: Phản ứng mạnh với việc đấu giá lại. Đưa ra lý do không có dữ liệu chứng minh. Không cung cấp thông tin liên hệ của nhà cung cấp. Ngăn bộ phận khác tiếp xúc trực tiếp. Bỏ qua các phản ánh về chất lượng. Cố tình trì hoãn đánh giá đối tác mới. Việc phụ thuộc quá mức vào một nhà cung cấp cũng tạo rủi ro vận hành, ngay cả khi chưa có gian lận. 12. Nhà cung cấp chỉ muốn làm việc với một nhân viên cụ thể Nhà cung cấp có thể có đầu mối phụ trách quen thuộc. Tuy nhiên, cần lưu ý khi họ: Từ chối trao đổi với quản lý. Không gửi tài liệu đến email công ty. Chỉ sử dụng số điện thoại cá nhân. Yêu cầu nhân viên cụ thể tham gia nghiệm thu. Không hợp tác khi nhân viên đó nghỉ phép. Đưa ra điều kiện khác khi làm việc với người thay thế. Doanh nghiệp nên lưu giữ hồ sơ giao dịch trên hệ thống chung, tránh để quan hệ với nhà cung cấp phụ thuộc hoàn toàn vào một cá nhân. 13. Có quan hệ cá nhân hoặc lợi ích liên quan không được khai báo Xung đột lợi ích có thể xuất hiện khi nhân viên mua hàng hoặc người phê duyệt có quan hệ với nhà cung cấp. Mối quan hệ có thể bao gồm: Quan hệ gia đình. Góp vốn. Vay mượn. Kinh doanh chung. Từng làm việc tại nhà cung cấp. Quan hệ tình cảm. Nhận quà hoặc tài trợ. Người thân được tuyển dụng. Sử dụng tài sản hoặc dịch vụ của nhà cung cấp. Có quan hệ cá nhân không đồng nghĩa với gian lận. Vấn đề quan trọng là mối quan hệ có được khai báo và người có xung đột lợi ích có rút khỏi quá trình ra quyết định hay không. Nhóm 3: Dấu hiệu bất thường về giá và đơn đặt hàng 14. Giá mua cao hơn thị trường trong thời gian dài Một lần mua giá cao có thể do nhu cầu khẩn cấp, số lượng thấp hoặc điều kiện giao hàng đặc biệt. Tuy nhiên, nếu mức giá cao lặp lại, doanh nghiệp cần đối chiếu: Giá của nhà cung cấp khác. Giá lịch sử. Giá theo khối lượng. Chiết khấu thương mại. Chi phí vận chuyển. Thời hạn thanh toán. Chất lượng và bảo hành. Biến động giá nguyên liệu. Đặc biệt cần kiểm tra khi sản lượng mua tăng nhưng đơn giá không giảm hoặc mức chiết khấu không được ghi nhận cho doanh nghiệp. 15. Đơn hàng thường có số tiền tròn hoặc sát ngưỡng phê duyệt Nhiều giao dịch có giá trị như 49 triệu, 99 triệu hoặc 199 triệu đồng có thể cho thấy người lập đơn đang cố duy trì giá trị dưới một hạn mức kiểm soát. Số tiền tròn cũng có thể xuất hiện khi: Không có bảng tính chi tiết. Dịch vụ khó kiểm chứng. Chi phí được ước lượng tùy ý. Hóa đơn được tạo để khớp ngân sách còn lại. Doanh nghiệp nên phân tích tần suất giao dịch theo khoảng giá thay vì chỉ kiểm tra từng đơn. 16. Giá bị điều chỉnh sau khi nhà cung cấp được lựa chọn Nhà cung cấp có thể đưa ra giá thấp để được chọn, sau đó tăng giá thông qua phụ lục, thay đổi phạm vi hoặc phí phát sinh. Cần kiểm tra: Tỷ lệ tăng so với báo giá ban đầu. Lý do tăng. Người đề nghị điều chỉnh. Thời điểm phát sinh. Có tổ chức đánh giá lại hay không. Giá cuối cùng có còn thấp hơn các nhà cung cấp bị loại hay không. Nếu giá sau điều chỉnh cao hơn đáng kể, kết quả lựa chọn ban đầu có thể không còn hợp lý. 17. Đơn đặt hàng bị sửa ngày, sửa số lượng hoặc thiếu số thứ tự Chứng từ có dấu hiệu chỉnh sửa cần được kiểm tra lịch sử thay đổi. Một số biểu hiện: Ngày đặt hàng sau ngày giao hàng. Đơn đặt hàng được lập sau khi có hóa đơn. Số thứ tự không liên tục. Thiếu bản gốc. Số lượng trên các bản khác nhau. Chữ ký được sao chép. File được tạo sau thời điểm giao dịch. Người sửa không có thẩm quyền. Việc lập đơn hàng sau giao dịch có thể là sai sót hành chính, nhưng cũng có thể nhằm hợp thức hóa việc mua hàng không được phê duyệt. 18. Một nhân viên kiểm soát quá nhiều công đoạn Rủi ro tăng cao khi một cá nhân có thể đồng thời: Đề xuất nhu cầu. Tìm nhà cung cấp. Nhận báo giá. Chọn nhà cung cấp. Lập đơn đặt hàng. Xác nhận giao hàng. Nghiệm thu. Đề nghị thanh toán. Sửa thông tin nhà cung cấp. Ngay cả khi nhân viên trung thực, việc tập trung quá nhiều quyền hạn vào một người vẫn làm suy yếu hệ thống kiểm soát. Doanh nghiệp cần phân tách ít nhất chức năng đề xuất, phê duyệt, nhận hàng và thanh toán. Nhóm 4: Dấu hiệu khi giao hàng, nhận hàng và nghiệm thu 19. Hàng giao thiếu nhưng biên bản vẫn ghi đủ Đây là dấu hiệu nghiêm trọng nếu chênh lệch xảy ra nhiều lần hoặc tập trung ở một nhóm nhân sự. Doanh nghiệp cần đối chiếu: Đơn đặt hàng. Phiếu giao hàng. Biên bản kiểm đếm. Dữ liệu cân. Camera khu vực nhận hàng. Phiếu nhập kho. Số lượng thực tế. Biên bản phản ánh của bộ phận sử dụng. Cần xác định người trực tiếp kiểm đếm, người ký xác nhận và thời điểm chứng từ được lập. 20. Chất lượng hàng hóa thấp hơn hợp đồng Nhà cung cấp có thể thay đổi sản phẩm sau khi đã được lựa chọn. Dấu hiệu gồm: Khác thương hiệu. Khác xuất xứ. Khác mã hàng. Vật liệu mỏng hoặc nhẹ hơn. Không đủ chứng nhận. Hạn sử dụng ngắn. Hàng đã qua sử dụng. Thông số không đạt yêu cầu. Nếu bộ phận kiểm tra chất lượng liên tục phát hiện sai lệch nhưng nhà cung cấp vẫn được nghiệm thu và thanh toán, cần xem xét khả năng có sự thông đồng hoặc bỏ qua có chủ ý. 21. Tỷ lệ hàng lỗi, đổi trả hoặc khiếu nại tăng bất thường Hàng lỗi tăng nhưng nhà cung cấp vẫn tiếp tục nhận đơn có thể cho thấy tiêu chí lựa chọn không còn dựa trên lợi ích của doanh nghiệp. Cần phân tích: Tỷ lệ lỗi theo nhà cung cấp. Chi phí đổi trả. Thời gian ngừng sản xuất. Khiếu nại của khách hàng. Người phê duyệt tiếp tục mua. Lý do không thay nhà cung cấp. 22. Hàng được giao đến địa chỉ khác với địa điểm đã thống nhất Địa chỉ giao hàng bất thường có thể là: Nhà riêng. Kho không được phê duyệt. Công trình khác. Cơ sở của bên thứ ba. Địa điểm không liên quan đến hoạt động doanh nghiệp. Mọi thay đổi địa chỉ cần có xác nhận chính thức và bằng chứng doanh nghiệp đã nhận được hàng. 23. Không có hồ sơ nhận hàng độc lập Rủi ro tăng khi người đặt hàng cũng là người duy nhất xác nhận hàng đã được giao. Các thiếu sót thường gặp: Không có biên bản kiểm đếm. Không có chữ ký của kho. Không có xác nhận bộ phận sử dụng. Biên bản được ký trước ngày giao. Chữ ký không đúng người. Không có ảnh hoặc dữ liệu giao nhận đối với tài sản quan trọng. Dịch vụ không có sản phẩm bàn giao. Đối với dịch vụ tư vấn, quảng cáo, sửa chữa hoặc công nghệ, doanh nghiệp cần quy định rõ kết quả phải bàn giao thay vì chỉ dựa vào hóa đơn. Nhóm 5: Dấu hiệu ở hóa đơn và thanh toán 24. Hóa đơn trùng hoặc có dữ liệu giống nhau bất thường Cần rà soát khi nhiều hóa đơn có: Cùng số tiền. Cùng nội dung. Cùng ngày. Số hóa đơn gần giống. Cùng tài khoản nhận tiền. Cùng đơn đặt hàng. Cùng biên bản nghiệm thu. Chỉ khác một ký tự hoặc dấu cách. Doanh nghiệp nên sử dụng cả kiểm tra tự động và rà soát thủ công đối với các giao dịch có giá trị lớn. 25. Thanh toán không khớp với đơn đặt hàng và biên bản nhận hàng Đây là dấu hiệu quan trọng nhất trong giai đoạn thanh toán. Các trường hợp cần kiểm tra gồm: Thanh toán khi chưa nhận hàng. Số lượng thanh toán cao hơn số lượng thực nhận. Đơn giá trên hóa đơn khác đơn đặt hàng. Tổng tiền vượt hợp đồng. Thanh toán vào tài khoản khác. Không có phê duyệt cho chi phí phát sinh. Một hóa đơn được dùng cho nhiều lần thanh toán. Biên bản nghiệm thu được bổ sung sau khi chuyển tiền. Doanh nghiệp nên áp dụng nguyên tắc đối chiếu ba bên: Đơn đặt hàng hoặc hợp đồng. Phiếu nhận hàng hoặc biên bản nghiệm thu. Hóa đơn và đề nghị thanh toán. Nếu ba nhóm tài liệu không thống nhất, giao dịch cần được tạm dừng để kiểm tra trước khi giải ngân. Các dấu hiệu bổ sung cần đặc biệt lưu ý Ngoài 25 dấu hiệu trên, doanh nghiệp nên xem xét thêm khi xuất hiện một hoặc nhiều tình huống sau: Nhà cung cấp thường xuyên thay đổi tài khoản ngân hàng. Tài khoản nhận tiền đứng tên cá nhân. Địa chỉ nhà cung cấp trùng với nhân viên. Nhà cung cấp ngừng hoạt động nhưng vẫn phát sinh giao dịch. Chiết khấu không được ghi nhận. Hàng tặng không được nhập kho. Thanh toán thường diễn ra vào cuối tuần hoặc ngoài giờ. Một người liên tục phê duyệt giao dịch của cùng nhà cung cấp. Nhân viên không nghỉ phép hoặc không muốn người khác tiếp quản công việc. Dữ liệu bị xóa sau khi có yêu cầu kiểm tra. Nhà cung cấp từ chối cung cấp hồ sơ năng lực. Nhân viên sử dụng email cá nhân để giao dịch. Hồ sơ được lập đồng loạt ngay trước đợt kiểm toán. Có nhiều giao dịch vào cuối kỳ kế toán. Người phụ trách có thay đổi tài chính khó giải thích. Một dấu hiệu riêng lẻ có thể xuất phát từ nguyên nhân hợp lý. Tuy nhiên, khi nhiều bất thường cùng tập trung vào một nhân viên, một nhóm hàng hoặc một nhà cung cấp, doanh nghiệp nên tiến hành rà soát độc lập. Doanh nghiệp đang nghi ngờ bộ phận mua hàng thông đồng với nhà cung cấp? Không nên vội đối chất hoặc công khai danh sách người bị nghi ngờ khi chưa bảo toàn dữ liệu. Doanh nghiệp có thể gửi yêu cầu điều tra bảo mật để Thám tử An Long đánh giá sơ bộ tính khả thi, phạm vi xác minh và thông tin cần chuẩn bị. Hotline/Zalo 24/7: 0898 004 874 Thám tử An Long – Xác minh hợp pháp, bảo mật theo cam kết, hỗ trợ 24/7. Một dấu hiệu bất thường có đủ để kết luận nhân viên gian lận không? Câu trả lời là không . Một dấu hiệu bất thường chỉ cho thấy doanh nghiệp cần kiểm tra sâu hơn. Đây chưa phải căn cứ đầy đủ để khẳng định nhân viên mua hàng, người phê duyệt hoặc nhà cung cấp đã thực hiện hành vi gian lận. Ví dụ: Giá mua cao có thể xuất phát từ biến động thị trường hoặc yêu cầu giao gấp. Một nhà cung cấp liên tục được lựa chọn có thể do họ có năng lực chuyên biệt. Hàng hóa bị thiếu có thể do sai sót trong quá trình vận chuyển hoặc kiểm đếm. Chứng từ lập muộn có thể bắt nguồn từ quy trình hành chính chưa chặt chẽ. Nhân viên liên hệ với nhà cung cấp ngoài giờ có thể do yêu cầu tiến độ. Nhu cầu mua hàng vượt kế hoạch có thể xuất phát từ thay đổi sản xuất thực tế. Vấn đề đáng quan tâm không nằm ở một biểu hiện riêng lẻ mà nằm ở mối liên hệ giữa nhiều bất thường . Doanh nghiệp cần đánh giá: Dấu hiệu có lặp lại hay không? Có tập trung vào cùng một nhân viên không? Có liên quan đến cùng một nhà cung cấp không? Có gây thiệt hại hoặc làm tăng chi phí không? Hồ sơ có bị chỉnh sửa hoặc bổ sung bất thường không? Người liên quan có giải trình được bằng dữ liệu không? Có dấu hiệu một cá nhân hoặc nhóm người được hưởng lợi không? Giao dịch trên giấy tờ có khớp với hoạt động thực tế không? Chỉ khi tổng hợp được nhiều dữ kiện nhất quán, doanh nghiệp mới có cơ sở để chuyển từ bước rà soát thông thường sang kiểm tra nội bộ chuyên sâu. Khi nào nghi vấn trở nên đáng chú ý? Một nghi vấn cần được ưu tiên kiểm tra khi xuất hiện đồng thời nhiều yếu tố sau: Bất thường lặp lại trong thời gian dài Một đơn hàng sai lệch có thể là lỗi nghiệp vụ. Nhưng nếu cùng một loại sai lệch liên tục xuất hiện qua nhiều tháng, khả năng đây chỉ là sai sót ngẫu nhiên sẽ giảm xuống. Ví dụ: Nhiều đơn hàng liên tục nằm sát hạn mức phê duyệt. Cùng một nhà cung cấp thường xuyên giao thiếu. Hóa đơn thường xuyên được điều chỉnh sau nghiệm thu. Một nhân viên luôn đề xuất mua hàng khẩn cấp. Báo giá cạnh tranh thường có hình thức giống nhau. Bất thường tập trung vào cùng một nhóm người Doanh nghiệp cần phân tích mối liên hệ giữa: Người đề xuất nhu cầu. Người phụ trách mua hàng. Người phê duyệt. Người nhận hàng. Người nghiệm thu. Người đề nghị thanh toán. Nhà cung cấp. Tài khoản nhận tiền. Nếu các giao dịch có vấn đề luôn đi qua cùng một nhóm nhân sự, đây là dữ kiện quan trọng để khoanh vùng kiểm tra. Hồ sơ không phản ánh đúng hoạt động thực tế Một giao dịch có thể đầy đủ chứng từ nhưng hàng hóa, dịch vụ hoặc năng lực nhà cung cấp không tồn tại như trên giấy tờ. Doanh nghiệp nên đặc biệt lưu ý khi: Địa chỉ nhà cung cấp không có hoạt động kinh doanh. Không tìm thấy kho hoặc nhân sự thực hiện. Hàng hóa không xuất hiện tại kho doanh nghiệp. Dịch vụ không có kết quả bàn giao. Người ký nghiệm thu không trực tiếp kiểm tra. Tài liệu được lập sau khi tiền đã được chuyển. Trường hợp cần kiểm tra sự tồn tại và năng lực thực tế của đối tác, doanh nghiệp có thể tham khảo dịch vụ xác minh khách hàng – nhà cung cấp . Người liên quan không giải trình được bằng tài liệu Một lời giải thích hợp lý cần có dữ liệu hỗ trợ. Ví dụ, nếu nhân viên cho rằng giá mua tăng do thị trường biến động, doanh nghiệp có thể yêu cầu: Báo giá tại thời điểm giao dịch. Email trao đổi với nhà cung cấp. Dữ liệu giá nguyên liệu. Bảng so sánh các phương án. Biên bản đàm phán. Phê duyệt của người có thẩm quyền. Nếu lời giải thích thay đổi nhiều lần hoặc không có tài liệu chứng minh, mức độ rủi ro cần được nâng lên. Có biểu hiện che giấu hoặc làm mất dữ liệu Đây là một trong những dấu hiệu nghiêm trọng nhất. Các hành vi cần chú ý gồm: Xóa email. Xóa lịch sử trò chuyện công việc. Thay đổi chứng từ sau khi bị yêu cầu kiểm tra. Cố tình trì hoãn bàn giao hồ sơ. Không cung cấp mật khẩu tài khoản công việc thuộc doanh nghiệp. Tự ý mang tài liệu ra khỏi văn phòng. Yêu cầu nhà cung cấp thay đổi nội dung giải trình. Tạo lại hồ sơ thay cho chứng từ gốc. Khi phát hiện nguy cơ mất dữ liệu, doanh nghiệp nên ưu tiên bảo toàn hệ thống trước khi tiến hành đối chất. Bảng phân loại mức độ rủi ro gian lận mua hàng Doanh nghiệp có thể sử dụng bảng dưới đây để phân loại ban đầu: